국민연금 조기수령, 3년 먼저 받는 게 무조건 이득일까요? 저는 이 질문에 “꼭 그렇지는 않다”고 답하게 되더라고요.
얼마 전 주변에서 이런 이야기를 들었어요. 원래 63세부터 받으면 월 90만 원쯤 되는 국민연금을 60세에 미리 신청해서, 지금은 훨씬 적은 금액을 받고 계신 분이 있다는 거예요. 그래서 국민연금공단 안내를 기준으로 직접 따져 봤고, 2026년 수치로 정리했습니다. 특히 조기수령하고 나서 알게 되면 늦는 함정 5가지를 중심으로 봐 주세요.
국민연금 조기수령, 몇 세부터 가능할까요
조기노령연금은 가입기간이 10년 이상이고 소득 있는 일을 하지 않는 분이 신청하면, 정상 나이보다 최대 5년 일찍 받는 제도예요. 국민연금공단 노령연금 안내를 보면 출생연도별로 나이가 이렇게 나뉩니다.
- 1961~1964년생: 정상 63세, 조기수령은 58세부터
- 1965~1968년생: 정상 64세, 조기수령은 59세부터
- 1969년생 이후: 정상 65세, 조기수령은 60세부터
연금은 신청해야 나오고, 해당 나이가 된 생일의 다음 달부터 지급돼요. 자동으로 들어오는 돈이 아닙니다.
국민연금 조기수령하면 얼마나 깎일까요
정상 나이보다 1년 일찍 받을 때마다 6%씩 깎여요. 5년 앞당기면 최대 30%까지 줄어듭니다.
지인 사례로 계산해 볼게요. 63세 기준 월 90만 원인 분이 60세에 신청하면 3년을 앞당긴 거라 18%가 깎이고, 월 약 73만 8천 원이 됩니다. 매달 16만 2천 원, 1년이면 약 194만 원을 덜 받는 셈이에요.
이 깎인 금액은 평생 갑니다. 공단 안내에 따르면 조기노령연금은 처음 연금을 받는 나이에 따라 정해진 비율로 평생 지급돼요. 정상 나이가 지나도 원래 금액으로 돌아오지 않습니다.
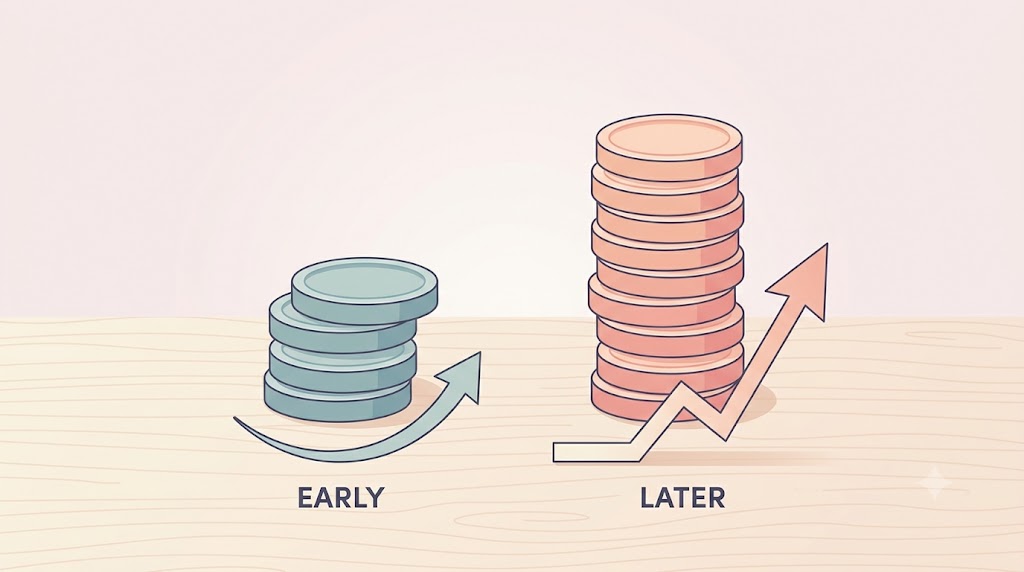
국민연금 조기수령 손익분기는 76세
몇 살까지 받아야 본전인지 계산해 볼게요.
60세부터 63세까지 3년 동안은 조기수령한 분이 먼저 받아요. 월 73만 8천 원씩 36개월이면 약 2,657만 원입니다. 63세부터는 정상 수령한 분이 매달 16만 2천 원씩 더 받기 시작하고, 이 차이가 2,657만 원을 따라잡는 데 약 13년 8개월이 걸려요. 63세에 13년 8개월을 더하면 약 76세 8개월입니다.
정리하면 76세 언저리까지만 받으신다면 조기수령이 총액으로 유리하고, 그 이후로 오래 사신다면 정상 수령이 유리해집니다. 1969년생 이후가 60세에 신청하는 경우도 손익분기는 비슷하게 76~77세 정도로 나와요.
물론 세금, 건강보험료, 물가 상승은 뺀 단순 계산이에요. 참고로 우리나라 기대수명은 83세 안팎입니다.
국민연금 조기수령 함정 1: 멈춰도 깎인 비율은 그대로예요
조기노령연금을 받는 중에 “지급정지 신청”을 할 수 있어요. 소득 있는 업무에 종사하지 않는 경우에 신청할 수 있고, 신청일 이전으로 소급은 안 됩니다. 자세한 내용은 조기노령연금 지급정지 및 재지급 신청 안내에서 볼 수 있어요.
다만 멈췄다가 다시 받는다고 깎인 비율이 원래대로 돌아오지는 않아요. 공단 산식이 다시 받을 때 지급률을 “그 나이의 지급률에서 이미 받은 개월 수 × 0.5%를 뺀 값”으로 정하고 있거든요. 예를 들어 60세부터 24개월 받다가 62세에 다시 받으면, 62세 지급률 94%에서 12%를 뺀 82%가 됩니다. 처음 신청할 때 정해진 82%와 같아요. 결국 첫 신청이 가장 중요합니다.
국민연금 조기수령 함정 2: 일하면 지급이 멈춰요
올해 6월 17일부터 국민연금 감액 기준이 완화됐다는 뉴스가 많이 나왔죠. 정상 노령연금을 받으면서 일해도 월평균소득이 약 519만 원 미만이면 연금이 깎이지 않게 바뀌었어요.
그런데 이건 정상 나이가 된 노령연금 이야기입니다. 조기노령연금은 규칙이 완전히 달라요. 정상 수급 나이 전에 소득이 있는 업무에 종사하면 그 기간 동안 연금 지급이 정지됩니다. 기준은 월평균소득금액이 A값(2026년 3,193,511원)을 넘는 경우예요. 조기노령연금은 소득이 없는 것을 전제로 일찍 주는 급여라서 이런 규칙이 있다고 공단이 설명하고 있어요.
여기서 소득은 통장에 찍힌 월급이 아니라 근로소득금액(총급여에서 근로소득공제를 뺀 금액)과 사업소득금액을 합해서 계산하는 값이에요. 이자, 배당, 다른 연금은 여기에 들어가지 않습니다. 부동산 임대소득은 사업소득이라 들어가요.
- 정상 노령연금(63세 이후): 월평균소득 약 519만 원 미만이면 감액 없음
- 조기노령연금(정상 나이 전): 월평균소득이 A값(약 319만 원)을 넘으면 지급 정지
퇴직 후에 재취업이나 창업을 생각하고 계신다면 이 차이가 정말 큽니다.
국민연금 조기수령 함정 3: 집을 월세로 놓으면 소득이에요
조기수령하시는 분들이 많이 궁금해하시는 게 집을 전세나 월세로 놓으면 어떻게 되는지예요.
먼저 월세입니다. 집을 월세로 놓고 받는 돈은 세법상 부동산임대 사업소득이라서, 필요경비를 뺀 금액이 소득 계산에 들어가요. 다만 월세를 받는다고 바로 정지되는 건 아니고, 근로소득금액과 사업소득금액을 합쳐서 계산한 월평균소득이 A값(약 319만 원)을 넘을 때만 정지 대상이에요. 1년 내내 임대한다면 연으로 대략 3,800만 원 수준입니다. 월세 하나만으로는 넘기 어려운 경우가 많지만, 다른 근로소득이나 사업소득과 합쳐서 계산된다는 점은 꼭 기억해 두세요.
전세는 보증금 자체가 소득은 아니에요. 돌려줘야 하는 돈이니까요. 다만 세법에는 3주택 이상이면서 보증금 합계가 3억 원을 넘는 경우 등에 보증금에 이자를 가정해서 소득으로 보는 간주임대료 규정이 있습니다. 세법상 주택임대 소득은 국세청 주택임대 소득세 안내에서 확인할 수 있어요. 고가주택이 아닌 1주택 월세는 세법상 비과세인 경우도 있고요.
이런 부분을 공단이 국민연금 소득 계산에서 어떻게 반영하는지는 개인 상황마다 달라질 수 있어요. 집을 임대하고 계시거나 놓으실 계획이라면 국민연금 고객센터 1355에서 꼭 확인하세요.
국민연금 조기수령 함정 4: 소득은 나중에 확인돼요
조기노령연금 수급자가 소득 있는 업무에 종사하면 수급권이 취소되거나 급여 지급이 정지될 수 있다고 공단의 소득 있는 업무 종사 신고 안내에 나와 있어요. 그리고 소득이 생겼는데 신고를 안 하거나 늦게 하면 연금이 정지되거나, 이자가 붙어서 환수될 수 있다고 공단 자주 묻는 질문에도 안내되어 있습니다.
실제로 몇 년 전 보도를 보면, 공단이 국세청 소득자료로 나중에 확인해서 이미 받은 조기노령연금을 돌려달라고 통보한 사례가 있었어요. 소득자료가 다음 해 5월 이후에나 넘어오기 때문에 뒤늦게 확인된다는 설명이었습니다. 지금 제도가 그때와 똑같은지는 확인하지 못했지만, 소득이 생기면 바로 신고하시는 게 안전해요. 신고는 공단 홈페이지, 방문, 우편, 팩스로 할 수 있습니다.
국민연금 조기수령 함정 5: 건강보험 피부양자에서 빠질 수 있어요
자녀나 배우자의 건강보험 피부양자로 계신 분이라면 꼭 보셔야 해요. 피부양자 자격은 연간 소득 합계가 2,000만 원 이하여야 유지되는데, 여기에 국민연금 같은 공적연금이 소득으로 합산됩니다. 월로 따지면 약 166만 원이 기준이에요.
조기수령으로 받는 금액은 보통 이보다 적지만, 이자, 배당, 임대소득, 근로소득이 함께 합산돼요. 다 합쳐서 2,000만 원을 넘으면 지역가입자로 바뀌어서 보험료 전액을 직접 내야 합니다. 퇴직연금이나 연금저축 같은 사적연금은 이 판정에 들어가지 않아요. 재산 기준은 따로 있으니, 국민건강보험공단에서 피부양자 자격을 진단해 보세요.
노후에는 건강보험 혜택도 함께 챙기셔야 해요. 연금을 받기 시작하면 이런 부분까지 같이 따져 보시는 게 좋습니다.
국민연금 조기수령 대신 미루면 어떨까요
받는 시기를 늦추는 연기연금도 있어요. 노령연금 수급 자격이 생긴 뒤 최대 5년까지 미룰 수 있고, 미루면 1년마다 7.2%, 5년이면 최대 36%가 늘어납니다. 63세 기준 월 90만 원인 분이 5년을 미루면 68세부터 약 122만 원을 받게 돼요.
전부 미루기 부담스러우시면 일부만 미룰 수도 있어요. 연금액의 50%, 60%, 70%, 80%, 90% 중에서 골라서 연기하고, 나머지는 바로 받는 방식입니다. 다만 연기를 신청하면 연금소득세, 건강보험료, 기초연금에 영향을 줄 수 있다는 점은 공단도 안내하고 있어요.
국민연금 조기수령이 맞는 분, 아닌 분
조기수령이 어울리는 경우
- 퇴직해서 생활비 공백이 크고, 이후 소득 활동 계획이 없는 분
- 건강 문제 등으로 일을 이어가기 어려운 분
조기수령이 어울리지 않는 경우
- 퇴직 후 재취업, 창업, 임대 수입이 예상되는 분
- 다른 소득이나 저축으로 몇 년 버틸 수 있는 분
가입기간이 10년이 안 돼서 고민이신 분들도 계실 텐데요. 이 경우 반환일시금으로 끝내기 전에 임의계속가입이나 추후납부로 기간을 채울 수 있는지 공단에 먼저 상담해 보시는 게 좋아요.
노후 준비를 하면서 보험을 정리해 보신 분들도 많으실 거예요. 부모님 세대라면 치매나 요양 같은 부분도 함께 알아두시면 좋습니다.
국민연금 조기수령 신청 방법과 세금
국민연금공단 홈페이지, 정부24, 모바일 앱 ‘내 곁에 국민연금’에서 신청할 수 있고 지사를 방문해도 됩니다. 내가 받을 예상 금액도 홈페이지나 앱에서 조회돼요.
국민연금도 세금이 붙습니다. 2002년 이후 가입기간분 과세대상 연금액이 연 770만 원을 넘으면 소득세를 원천징수하고, 12월 연말정산으로 정산해요. 상담은 국민연금 고객센터 1355에서 받으실 수 있습니다.
마무리하면 이렇게 정리돼요.
- 국민연금 조기수령은 1년에 6%씩, 최대 30%가 평생 깎여요.
- 손익분기는 대략 76~77세 언저리예요.
- 정상 나이 전에 일하면 지급이 정지되고, 월세 같은 임대소득도 계산에 들어가요.
3년 먼저 받는 돈만 보지 마시고, 그 뒤로 평생 받을 금액과 앞으로의 일자리 계획을 같이 놓고 결정하시길 바랄게요.
참고: 국민연금공단(nps.or.kr) 노령연금·조기노령연금·연기연금 안내, 소득 있는 업무 종사 신고 안내, 국민연금 지급 FAQ, 국세청 주택임대 소득세 안내 (2026년 기준)